
Când ajungi la bancă și ți se spune că nu poți lua un credit „din cauza istoricului”, de multe ori e prima oară când auzi de el. În realitate, istoricul de credit există deja și spune despre tine multe lucruri financiare. În rândurile de mai jos vezi ce conține și de ce merită să îl verifici din timp.
Ce este și de ce contează, de fapt
Pe scurt, istoricul de credit este un dosar electronic cu informații despre creditele și cardurile tale și modul în care le-ai plătit. În România, datele acestea sunt gestionate în principal de Biroul de Credit, o societate privată la care raportează băncile și o parte dintre IFN-uri.
De câte ori ceri un credit, banca verifică acest dosar. Dacă vede rate plătite la timp, limite folosite cu grijă și fără surprize, ești un client care inspiră încredere. Dacă apar restanțe, întârzieri repetate sau multe cereri de credit într-o perioadă scurtă, șansele de aprobare scad sau primești condiții mai dure.
Ce e important de știut: pentru bancă nu contează doar venitul pe care îl ai acum, ci și „comportamentul” tău trecut. Iar acesta este surprins în raportul de la Biroul de Credit, nu într-o discuție de 10 minute la ghișeu.
Ce informații apar concret în raport
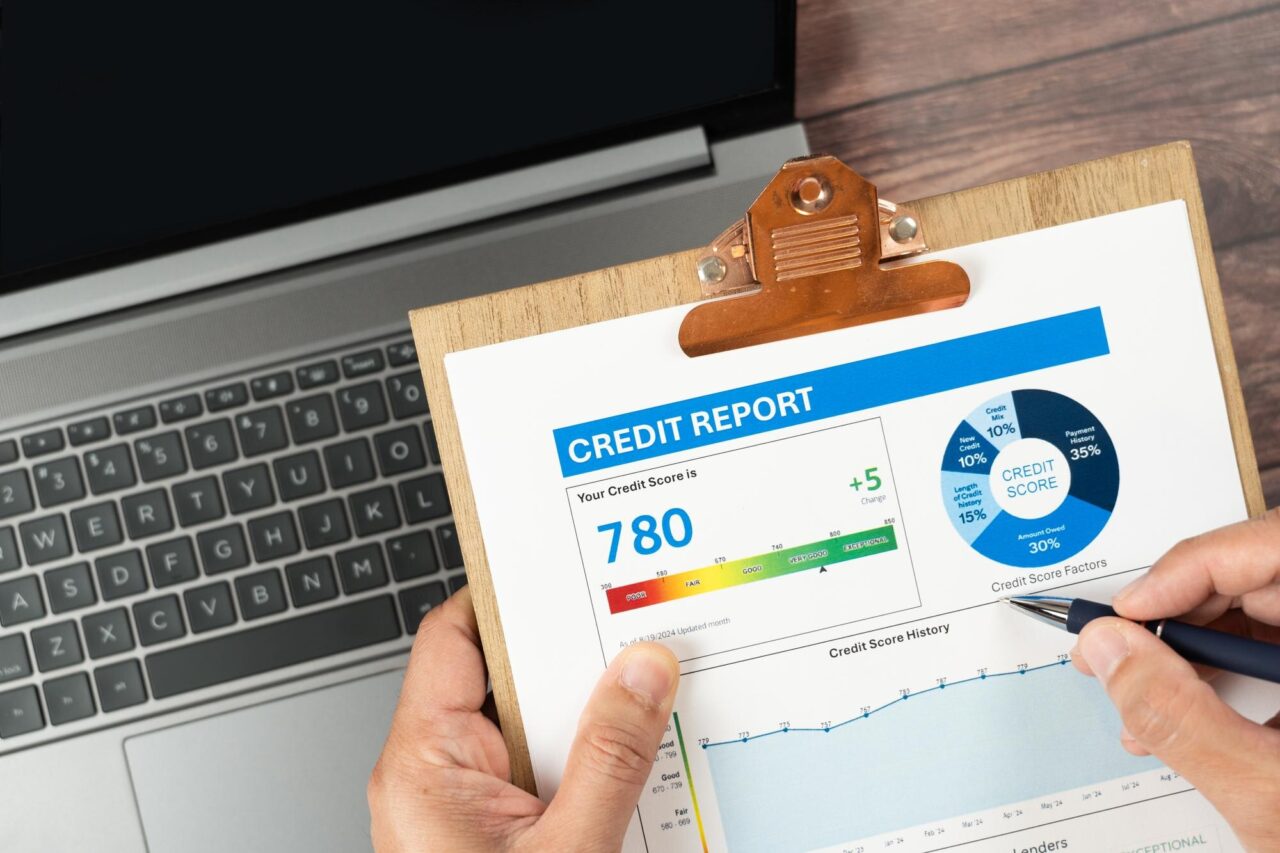
Raportul de la Biroul de Credit nu este o simplă bifă „bun rău”. Este un document destul de detaliat, structurat pe mai multe secțiuni, pe care îl poți cere și tu, nu doar banca.
În mod obișnuit, raportul include:
- datele tale de identificare (nume, CNP, adrese declarate, eventual telefon, email);
- lista creditelor, cardurilor de credit și liniilor de credit (active sau închise);
- tipul fiecărei finanțări, suma aprobată și cea rămasă de plată;
- situația plăților: la zi sau cu întârzieri, pe ce perioadă;
- restanțele raportate (peste un anumit număr de zile) și eventualele sume recuperate de firme de colectare;
- interogările recente făcute de bănci sau IFN-uri când ai cerut finanțare.
În unele cazuri, apar și informații pozitive: credite achitate integral, perioade lungi în care ai fost la zi cu toate obligațiile. Deși lumea se teme mai mult de „bilele negre”, și aceste detalii îți pot îmbunătăți imaginea în fața unei bănci.
Durata pentru care rămân datele în sistem depinde de tipul lor. De exemplu, restanțele se păstrează un anumit număr de ani de la stingere, iar interogările făcute de bănci au alt interval de vizibilitate. Termenele exacte se regăsesc în regulile Biroului de Credit și se pot actualiza, de aceea merită verificate direct la sursă.
Cum îți verifici istoricul și cât de des are sens
Mulți află de istoricul de credit abia când au o problemă. De fapt, orice persoană fizică are dreptul să își vadă datele și să ceară corectarea lor, dacă apar greșeli.
În general, ai două variante:
- direct la Biroul de Credit – prin platforma lor online sau printr-o cerere trimisă prin poștă, unde poți primi o dată pe an raportul gratuit (în anumite condiții);
- prin bancă – unele bănci îți pot furniza, la cerere, o copie a raportului sau îți pot explica situația în baza consultării lui.
Procedura exactă, taxele și condițiile pentru raportul gratuit trebuie verificate pe site-ul Biroului de Credit, pentru că pot suferi modificări. De obicei, se completează un formular, se confirmă identitatea (online sau prin acte trimise) și în câteva zile primești raportul.
Cât de des are sens să îl ceri? Nu ai nevoie în fiecare lună, dar e util:
– înainte să aplici pentru un credit important (ipotecar, de exemplu);
– dacă ai avut discuții cu banca despre o întârziere sau o restructurare;
– dacă bănuiești că ai putea exista o eroare (de exemplu, un credit pe care nu îl recunoști).
Un obicei sănătos este să îți verifici o dată la 1-2 ani datele din raport, chiar dacă nu ai planuri de credit imediat. E ca un control de rutină: găsești anomaliile din timp.
De ce merită să verifici istoricul de credit înainte de a cere un împrumut
Atunci când aplici pentru un credit, poți să fii cu un pas în fața băncii sau cu un pas în urmă. Diferența o face cât de bine îți cunoști propria situație înainte să semnezi cererea.
Dacă știi deja ce apare în raport, poți:
• să îți dai seama realist ce șanse ai la aprobare;
• să alegi mai bine momentul cererii (de exemplu, după ce îți achiți un card sau o restanță);
• să explici din start eventualele situații speciale (o întârziere punctuală, o restructurare deja încheiată);
• să eviți seria de cereri respinse, care vor apărea și ele ca interogări succesive în raport.
Banca își face oricum temele verificând istoricul tău. Când îți cunoști și tu situația în detaliu, discuția nu te ia prin surprindere și poți argumenta mai clar. De exemplu, poți arăta că un credit mai vechi este aproape stins sau că venitul tău a crescut între timp.
În plus, dacă identifici o problemă, ai timp să o rezolvi înainte să depui actele. O restanță veche, dar încă activă, poate fi achitată. Un card de credit aproape nefolosit poate fi închis, astfel încât gradul tău de îndatorare să scadă.
Greșeli frecvente și situații în care raportul nu arată toată povestea
Nu de puține, oamenii descoperă lucruri surprinzătoare în raportul lor. Nu toate sunt grave, dar unele merită atenție, pentru că pot să îți încurce planurile fără să îți dai seama.
Credite uitate sau produse „moștenite”
Se întâmplă să uiți de un card de cumpărături vechi, rămas cu o mică taxă neplătită. Sau să ai un descoperit de cont (overdraft) activ, chiar dacă nu îl mai folosești. Toate acestea apar în raport, cumulat, cântăresc în ochii băncii.
În astfel de cazuri, cel mai bine este să discuți cu banca emitentă și să închizi produsele pe care nu le mai folosești. Abia după ce sunt raportate ca închise, imaginea ta de îndatorare începe să arate mai curat.
Erori de raportare sau confuzii de identitate
Mai rar, dar nu imposibil, apar și greșeli: un credit trecut cu sumă eronată, o restanță raportată, deși tu ai plătit, în cazuri extreme, un credit pe care nu îl recunoști. Acesta poate fi semnul unei fraude sau al unei erori de identificare.
Dacă vezi ceva suspect, nu te limita la a te enerva în fața ecranului. Ia legătura cu banca sau IFN-ul care apare ca sursă a informației și cere clarificări scrise. Poți depune și o solicitare de rectificare la Biroul de Credit, pe baza documentelor care dovedesc situația reală.
Multe cereri într-un timp scurt
Un alt detaliu pe care mulți îl subestimează sunt interogările succesive. De fiecare dată când ceri un credit, instituția verifică raportul și lasă o „urmă”. Dacă, într-o perioadă scurtă, apar foarte multe interogări de la bănci și IFN-uri, pare că ești disperat după finanțare.
Aici ajută să fii selectiv: nu depune cereri la toate băncile doar „să vezi ce iese”. Informează-te întâi, calculează ce îți permiți și aplică doar acolo unde produsele și condițiile chiar se potrivesc situației tale.
Întrebări frecvente
Cât timp rămâne o restanță în istoricul meu de credit?
De obicei, o restanță rămâne în raport câțiva ani de la data stingerii, nu dispare imediat ce ai plătit. Durata exactă și tipurile de informații păstrate sunt stabilite prin regulile Biroului de Credit și trebuie verificate direct acolo.
Îmi pot „șterge” istoricul de credit dacă plătesc o sumă?
Nu există o taxă prin care să îți fie șters istoricul. Ce poți face este să îți plătești datoriile, iar informațiile se marchează ca achitate, după perioada legală, se șterg automat. Ferește-te de persoane sau firme care promit ștergeri miraculoase.
Afectează și abonamentul de telefon sau rata la magazin istoricul meu?
Dacă aceste produse sunt printr-o instituție care raportează la Biroul de Credit, da, pot apărea în raport. Nu toate companiile trimit date. Întreabă furnizorul la semnarea contractului dacă accesează și raportează informații acolo.
În ultimă instanță, istoricul tău financiar vorbește în locul tău atunci când ai nevoie de bani împrumutați. Cu cât îl cunoști mai bine și ai grijă de el din timp, cu atât ai mai multă libertate atunci când apare o oportunitate sau o urgență reală.
Acest material are rol informativ. Nu reprezintă recomandare financiară, iar deciziile privind creditele și gestionarea datoriilor trebuie luate ținând cont de situația fiecărei persoane, dacă este cazul, împreună cu un consultant autorizat.